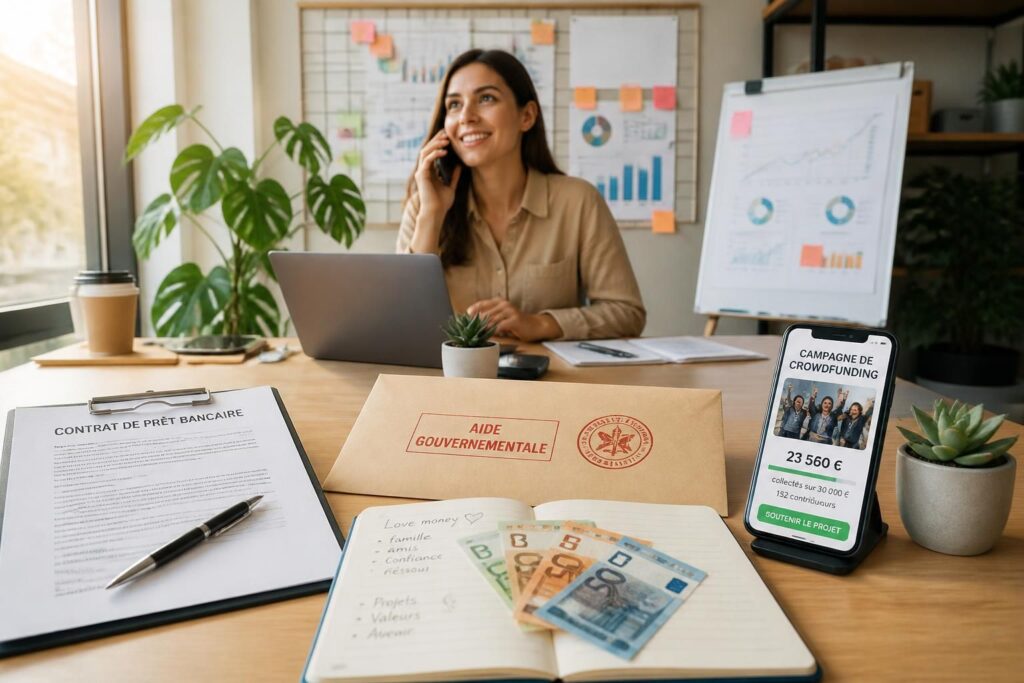
Créer son entreprise ne se résume pas à trouver une bonne idée. Encore faut-il bâtir un financement solide, capable d’absorber les premiers mois d’activité sans fragiliser le projet. Entre prêt bancaire, aides financières, love money, crowdfunding et levée de fonds, les options existent, mais elles ne jouent pas le même rôle ni au même moment. L’enjeu n’est pas de tout mobiliser, mais de combiner les bons leviers avec méthode, pour donner du souffle au business plan et rassurer les partenaires.
L’article en bref
Financer une entreprise repose souvent sur un assemblage intelligent plutôt que sur une solution unique. Chaque source répond à un besoin précis, du démarrage à l’accélération.
- Le socle de départ : l’apport personnel et la love money crédibilisent le projet
- Les aides mobilisables : ACRE, ARCE, ARE et dispositifs locaux allègent le lancement
- Les relais de croissance : prêt bancaire, prêt d’honneur et garantie Bpifrance se complètent
- Les options d’accélération : crowdfunding, investisseurs et levée de fonds soutiennent les projets ambitieux
Le bon montage financier dépend moins d’une “meilleure” solution que d’un dosage cohérent avec votre activité.
Pour beaucoup d’entrepreneurs, la vraie question n’est pas “où trouver de l’argent ?”, mais “quel argent choisir au bon moment ?”. Un commerce de quartier, une activité de conseil ou une startup à fort potentiel n’auront ni les mêmes besoins, ni les mêmes portes d’entrée. C’est là que le financement devient stratégique : il doit couvrir l’installation, la trésorerie de départ, puis la montée en charge, sans alourdir inutilement la structure. Dans ce paysage, les solutions publiques, le soutien des proches, les banques et les plateformes participatives forment un écosystème complémentaire, à condition de présenter un dossier clair et réaliste.
Un porteur de projet qui prépare une boutique de mobilier durable, par exemple, ne cherchera pas la même combinaison qu’une société de services numériques. Le premier aura besoin de stock, d’un local et d’un peu de respiration financière ; le second devra surtout convaincre sur la traction commerciale et la capacité à transformer une idée en revenus. À chaque étape, la cohérence du montage compte presque autant que le montant recherché.
Construire un financement crédible avant de chercher des fonds
Avant de solliciter une banque, des proches ou des investisseurs, le dossier doit reposer sur une estimation précise des besoins. Cela passe par les investissements de départ, le besoin en fonds de roulement, les dépenses de lancement et une marge de sécurité pour les premiers mois. Sans cette base, les échanges avec les financeurs restent flous, et le projet perd en lisibilité.
Un business plan bien construit sert justement à transformer une intuition en trajectoire lisible. Il ne garantit pas l’obtention d’un soutien, mais il montre que le porteur de projet sait où il va, ce qu’il cherche et pourquoi.
Les fonds propres, première preuve d’engagement
Apport personnel et love money jouent un rôle très concret : ils montrent que l’entrepreneur prend lui aussi une part du risque. Les financeurs y voient un signal de sérieux, car un projet soutenu par les proches et par un effort personnel paraît plus solide qu’une démarche entièrement externalisée.
Dans la pratique, les banques attendent souvent un socle de fonds propres, parfois autour de 20 à 30 % du besoin total selon le dossier et le secteur. Ce n’est pas une règle universelle, mais un repère utile pour mesurer la crédibilité du montage.
- Apport personnel : il renforce la confiance des partenaires financiers.
- Love money : elle complète le démarrage sans complexifier le capital.
- Trésorerie de départ : elle évite de lancer l’activité sous tension.
- Effet de levier : plus les fonds propres sont solides, plus le dossier gagne en force.
Un artisan qui ouvre son atelier ou une consultante qui lance son cabinet peut souvent avancer plus vite avec quelques milliers d’euros réunis par l’épargne et l’entourage. Ce n’est pas une solution spectaculaire, mais c’est souvent le premier signal qui permet au reste du montage de tenir debout.
Les aides financières qui sécurisent le démarrage
Les pouvoirs publics et les réseaux d’accompagnement ont structuré un ensemble d’aides financières pour réduire les obstacles à la création. Elles ne remplacent pas un vrai modèle économique, mais elles amortissent le risque et permettent de démarrer avec davantage de marge.
En 2026, ces dispositifs restent particulièrement utiles pour les demandeurs d’emploi, les jeunes créateurs, les porteurs de projet innovants ou les activités ancrées dans un territoire précis. Là encore, la logique est simple : alléger le départ pour concentrer les ressources sur l’activité elle-même.
France Travail, ACRE et ARCE : trois leviers à connaître
Les créateurs accompagnés par France Travail disposent de plusieurs options, selon leur besoin de revenu et leur rythme de lancement. L’ARE maintenue permet de conserver un revenu mensuel pendant la phase de démarrage, tandis que l’ARCE verse une partie des droits restants sous forme de capital, en deux fois. L’ACRE, de son côté, réduit une partie des cotisations sociales au démarrage.
Le bon choix dépend du modèle économique. Une activité qui monte progressivement peut mieux s’accommoder de l’ARE maintenue, alors qu’un projet nécessitant un apport immédiat appréciera davantage l’ARCE.
| Dispositif | Public concerné | Effet principal | Intérêt au démarrage |
|---|---|---|---|
| ARE maintenue | Demandeur d’emploi indemnisé | Revenu conservé pendant l’activité | Sécurise les premiers mois |
| ARCE | Créateur inscrit à France Travail | Versement en capital d’une partie des droits | Apporte de la trésorerie immédiate |
| ACRE | Créateur éligible | Allègement de cotisations sociales | Réduit les charges au lancement |
À cela s’ajoutent les aides régionales, les subventions locales et les dispositifs portés par les CCI, les CMA ou certains réseaux spécialisés. Le réflexe à adopter est simple : interroger les organismes de son territoire, car les conditions varient selon la région, le secteur et la nature du projet.
Pour approfondir la logique du montage, un guide sur la construction d’un business plan solide aide à relier besoins, ressources et calendrier. Ce cadrage évite les demandes dispersées et rend chaque échange plus lisible.
Le prêt d’honneur et le prêt bancaire, duo classique du financement
Le prêt d’honneur occupe une place particulière dans l’écosystème entrepreneurial. Accordé à la personne, sans garantie ni intérêt, il renforce les fonds propres et améliore la perception du dossier par la banque.
Les réseaux comme Initiative France ou Réseau Entreprendre jouent ici un rôle décisif. Le prêt d’honneur ne finance pas tout, mais il débloque souvent le reste.
Pourquoi ce type de prêt change l’équilibre du dossier
Les montants varient selon les réseaux et les projets, avec des enveloppes qui vont parfois de quelques milliers à plusieurs dizaines de milliers d’euros. L’intérêt n’est pas seulement financier : le prêt d’honneur crédibilise la demande de prêt bancaire en montrant qu’un acteur de terrain a déjà validé le projet.
Dans bien des cas, un euro de prêt d’honneur peut faciliter plusieurs euros de crédit bancaire. C’est l’un des mécanismes les plus efficaces pour faire levier sans ouvrir le capital.
Le prêt bancaire, lui, sert surtout à financer les investissements : matériel, véhicule, aménagement, stock initial ou besoin de trésorerie identifié. Il s’accompagne souvent d’une garantie Bpifrance, qui rassure l’établissement prêteur. Le point clé reste le même : plus le dossier est clair, plus la négociation devient lisible.
Pour mieux raconter votre projet et le rendre plus convaincant face à des financeurs, un angle narratif peut aussi faire la différence. Un article sur le storytelling de marque rappelle qu’une idée bien formulée retient davantage l’attention qu’un simple empilement de chiffres.
Crowdfunding et levée de fonds, quand le marché valide le projet
Le crowdfunding et la levée de fonds répondent à une logique différente : ils ne servent pas seulement à récolter des moyens, mais aussi à tester l’intérêt du marché. Un projet qui attire des contributeurs ou des investisseurs prouve qu’il suscite une adhésion réelle, ce qui peut renforcer sa visibilité autant que son financement.
Cette voie concerne davantage les projets à fort potentiel de croissance, les produits innovants ou les marques capables de mobiliser une communauté. Elle suppose cependant un dossier plus structuré, une présentation convaincante et une stratégie de communication cohérente.
Quand choisir le financement participatif
Le crowdfunding peut prendre plusieurs formes : don, prêt ou prise de participation. Il s’adapte aussi bien à une petite série de produits artisanaux qu’à un lancement technologique, à condition de raconter clairement l’utilité du projet et sa valeur pour la cible.
La levée de fonds, elle, implique d’ouvrir le capital à des actionnaires extérieurs. Elle convient surtout aux entreprises structurées sous forme de société, souvent une SAS, avec un potentiel de développement assez fort pour intéresser des business angels ou des fonds d’amorçage.
| Solution | Ce qu’elle apporte | Contrepartie | Profil adapté |
|---|---|---|---|
| Crowdfunding | Financement et validation du marché | Campagne à préparer et animer | Produits, services ou communautés engagées |
| Levée de fonds | Apport important de capitaux | Ouverture du capital | Projets à forte croissance |
| Investisseurs privés | Réseau, expertise et moyens financiers | Négociation de la valorisation | Entreprises structurées et ambitieuses |
Le principal avantage de ces solutions tient à leur effet de vitrine. Une campagne réussie peut servir de preuve sociale, attirer de nouveaux partenaires et accélérer la visibilité commerciale bien au-delà du montant collecté.
Les parcours spécifiques pour les femmes et les jeunes créateurs
Le financement ne se joue pas toujours à armes égales. Certains dispositifs ont justement été conçus pour corriger des obstacles persistants, notamment du côté des entrepreneuses et des jeunes porteurs de projet. Ces mécanismes ne remplacent pas un dossier solide, mais ils ouvrent des portes que les circuits classiques laissent parfois fermées trop longtemps.
Dans l’entrepreneuriat féminin, la garantie ÉGALITÉ Femmes peut faciliter l’accès au crédit bancaire en apportant une couverture rassurante pour la banque. Des réseaux comme Les Premières ou Women Equity complètent cet appui par du mentorat, de la visibilité et parfois un accompagnement financier.
Jeunes créateurs : des relais souvent sous-estimés
Pour les moins de 26 ans, l’ACRE peut constituer un appui utile, tandis que le statut national d’étudiant-entrepreneur aide à mener un projet en parallèle des études. Les Missions Locales orientent aussi les jeunes vers des solutions concrètes, notamment le microcrédit ou le prêt d’honneur.
Cette diversité d’options montre qu’un projet jeune n’est pas condamné à l’attentisme. Bien accompagné, il peut au contraire gagner en vitesse et en crédibilité.
Au fond, la bonne stratégie repose souvent sur une combinaison simple : un peu de fonds propres, une aide publique bien choisie, puis un relais bancaire ou participatif selon le profil du projet. L’important n’est pas de tout demander, mais d’assembler ce qui renforce réellement la dynamique de départ.
Pour les projets qui veulent d’abord clarifier leur positionnement avant de chercher des financeurs, la qualité du récit de marque compte énormément. Même avec un budget modeste, une idée claire et bien formulée peut marquer davantage qu’un dispositif coûteux mal expliqué. C’est aussi là que la communication devient un actif à part entière dans l’aventure entrepreneuriale.
Faut-il obligatoirement un apport personnel pour créer son entreprise ?
Aucune règle ne l’impose, mais les financeurs attendent presque toujours un effort initial. Cet apport rassure, crédibilise le projet et facilite l’accès au prêt bancaire.
Peut-on cumuler prêt d’honneur et prêt bancaire ?
Oui, et c’est même l’un des montages les plus efficaces. Le prêt d’honneur renforce les fonds propres, ce qui améliore souvent la décision de la banque.
ARE ou ARCE : quelle option choisir pour démarrer ?
L’ARE maintenue convient mieux quand les revenus mettent du temps à arriver. L’ARCE apporte un capital plus rapidement et peut être utile si le lancement exige de la trésorerie immédiate.
Le crowdfunding est-il réservé aux grandes startups ?
Non, il fonctionne aussi pour des projets modestes. Il est pertinent pour financer un lancement, tester l’intérêt du public ou créer une première communauté autour du produit.
Les subventions suffisent-elles à financer une entreprise ?
Rarement à elles seules. Elles complètent souvent un montage plus large, avec apport personnel, aides publiques, crédit ou financement participatif.
À retenir : un bon montage de financement ne cherche pas la solution la plus spectaculaire, mais la combinaison la plus cohérente avec le stade du projet, sa trésorerie et son potentiel de développement. C’est souvent cette lucidité, plus que le montant affiché, qui fait la différence au moment de convaincre.
Pour revenir aux fondamentaux et poser un cadre éditorial solide autour de votre projet, les ressources de Com Diffusion peuvent aussi servir de point d’appui pour mieux articuler message, positionnement et crédibilité.
Je suis Julien Marceau, rédacteur spécialisé en communication et marketing B2B. J’aide les dirigeants, indépendants et responsables com à y voir clair : de l’objet publicitaire à la campagne digitale, je décortique les méthodes qui marchent, sans jargon ni promesses en l’air. Mon truc : des guides concrets qu’on peut appliquer dès le lendemain.